L’immobilier suisse entre forte demande et vents contraires sur le plan politique: à quoi les caisses de pension doivent-elles prêter attention aujourd’hui?
L’environnement économique plaide en faveur de l’immobilier
L’économie suisse fait preuve de résilience: Une croissance du PIB de 1,9 pour cent est prévue pour 2026, et de 1,7 pour cent pour 2027. L’inflation s’élève à 0,6 pour cent, et le taux directeur est de 0,0 pour cent depuis juin 2025. A la fin du troisième trimestre 2026, l’obligation fédérale à dix ans offrait un rendement d’environ 0,59 pour cent.
«A mon avis, l’immobilier reste une catégorie de placement très attractive. Nous continuons d’observer une forte demande, un contexte macroéconomique stable en Suisse et un écart de rendement d’environ 200 points de base par rapport à l’obligation fédérale à dix ans», déclare Gade Sylaj, Senior Product Manager Real Estate.
Logement: rare, très convoité – et politiquement sensible
Le marché du logement locatif n’a jamais été aussi tendu depuis vingt ans. Au quatrième trimestre 2025, seuls 97’800 logements étaient proposés à la location dans toute la Suisse – un chiffre tombant pour la première fois sous la barre des 100’000.
La pénurie n’entraîne toutefois pas automatiquement une hausse des loyers. Entre fin 2024 et fin 2025, les loyers proposés n’ont augmenté que de 1,3 pour cent, après une hausse cumulée de 15 pour cent au cours des trois années précédentes. En ce qui concerne les loyers des baux existants, on s’attend même à une baisse de 0,8 pour cent en 2026, suite aux baisses du taux d’intérêt de référence. A cela s’ajoute la pression politique: L’initiative sur les loyers, adoptée en juin 2026, vise directement les loyers des logements.
«Alors que les risques politiques dans le secteur résidentiel sont souvent insuffisamment pris en compte, les opportunités à long terme des immeubles commerciaux bien situés et activement gérés restent, à mon sens, encore sous-estimées. Pour les caisses de pensions, cela signifie que, pour diversifier de manière équilibrée leur allocation, elles devraient intégrer consciemment les immeubles de rendement commerciaux.», explique Renato Piffaretti, Head Real Estate.
Immobilier commercial: un potentiel sous-estimé
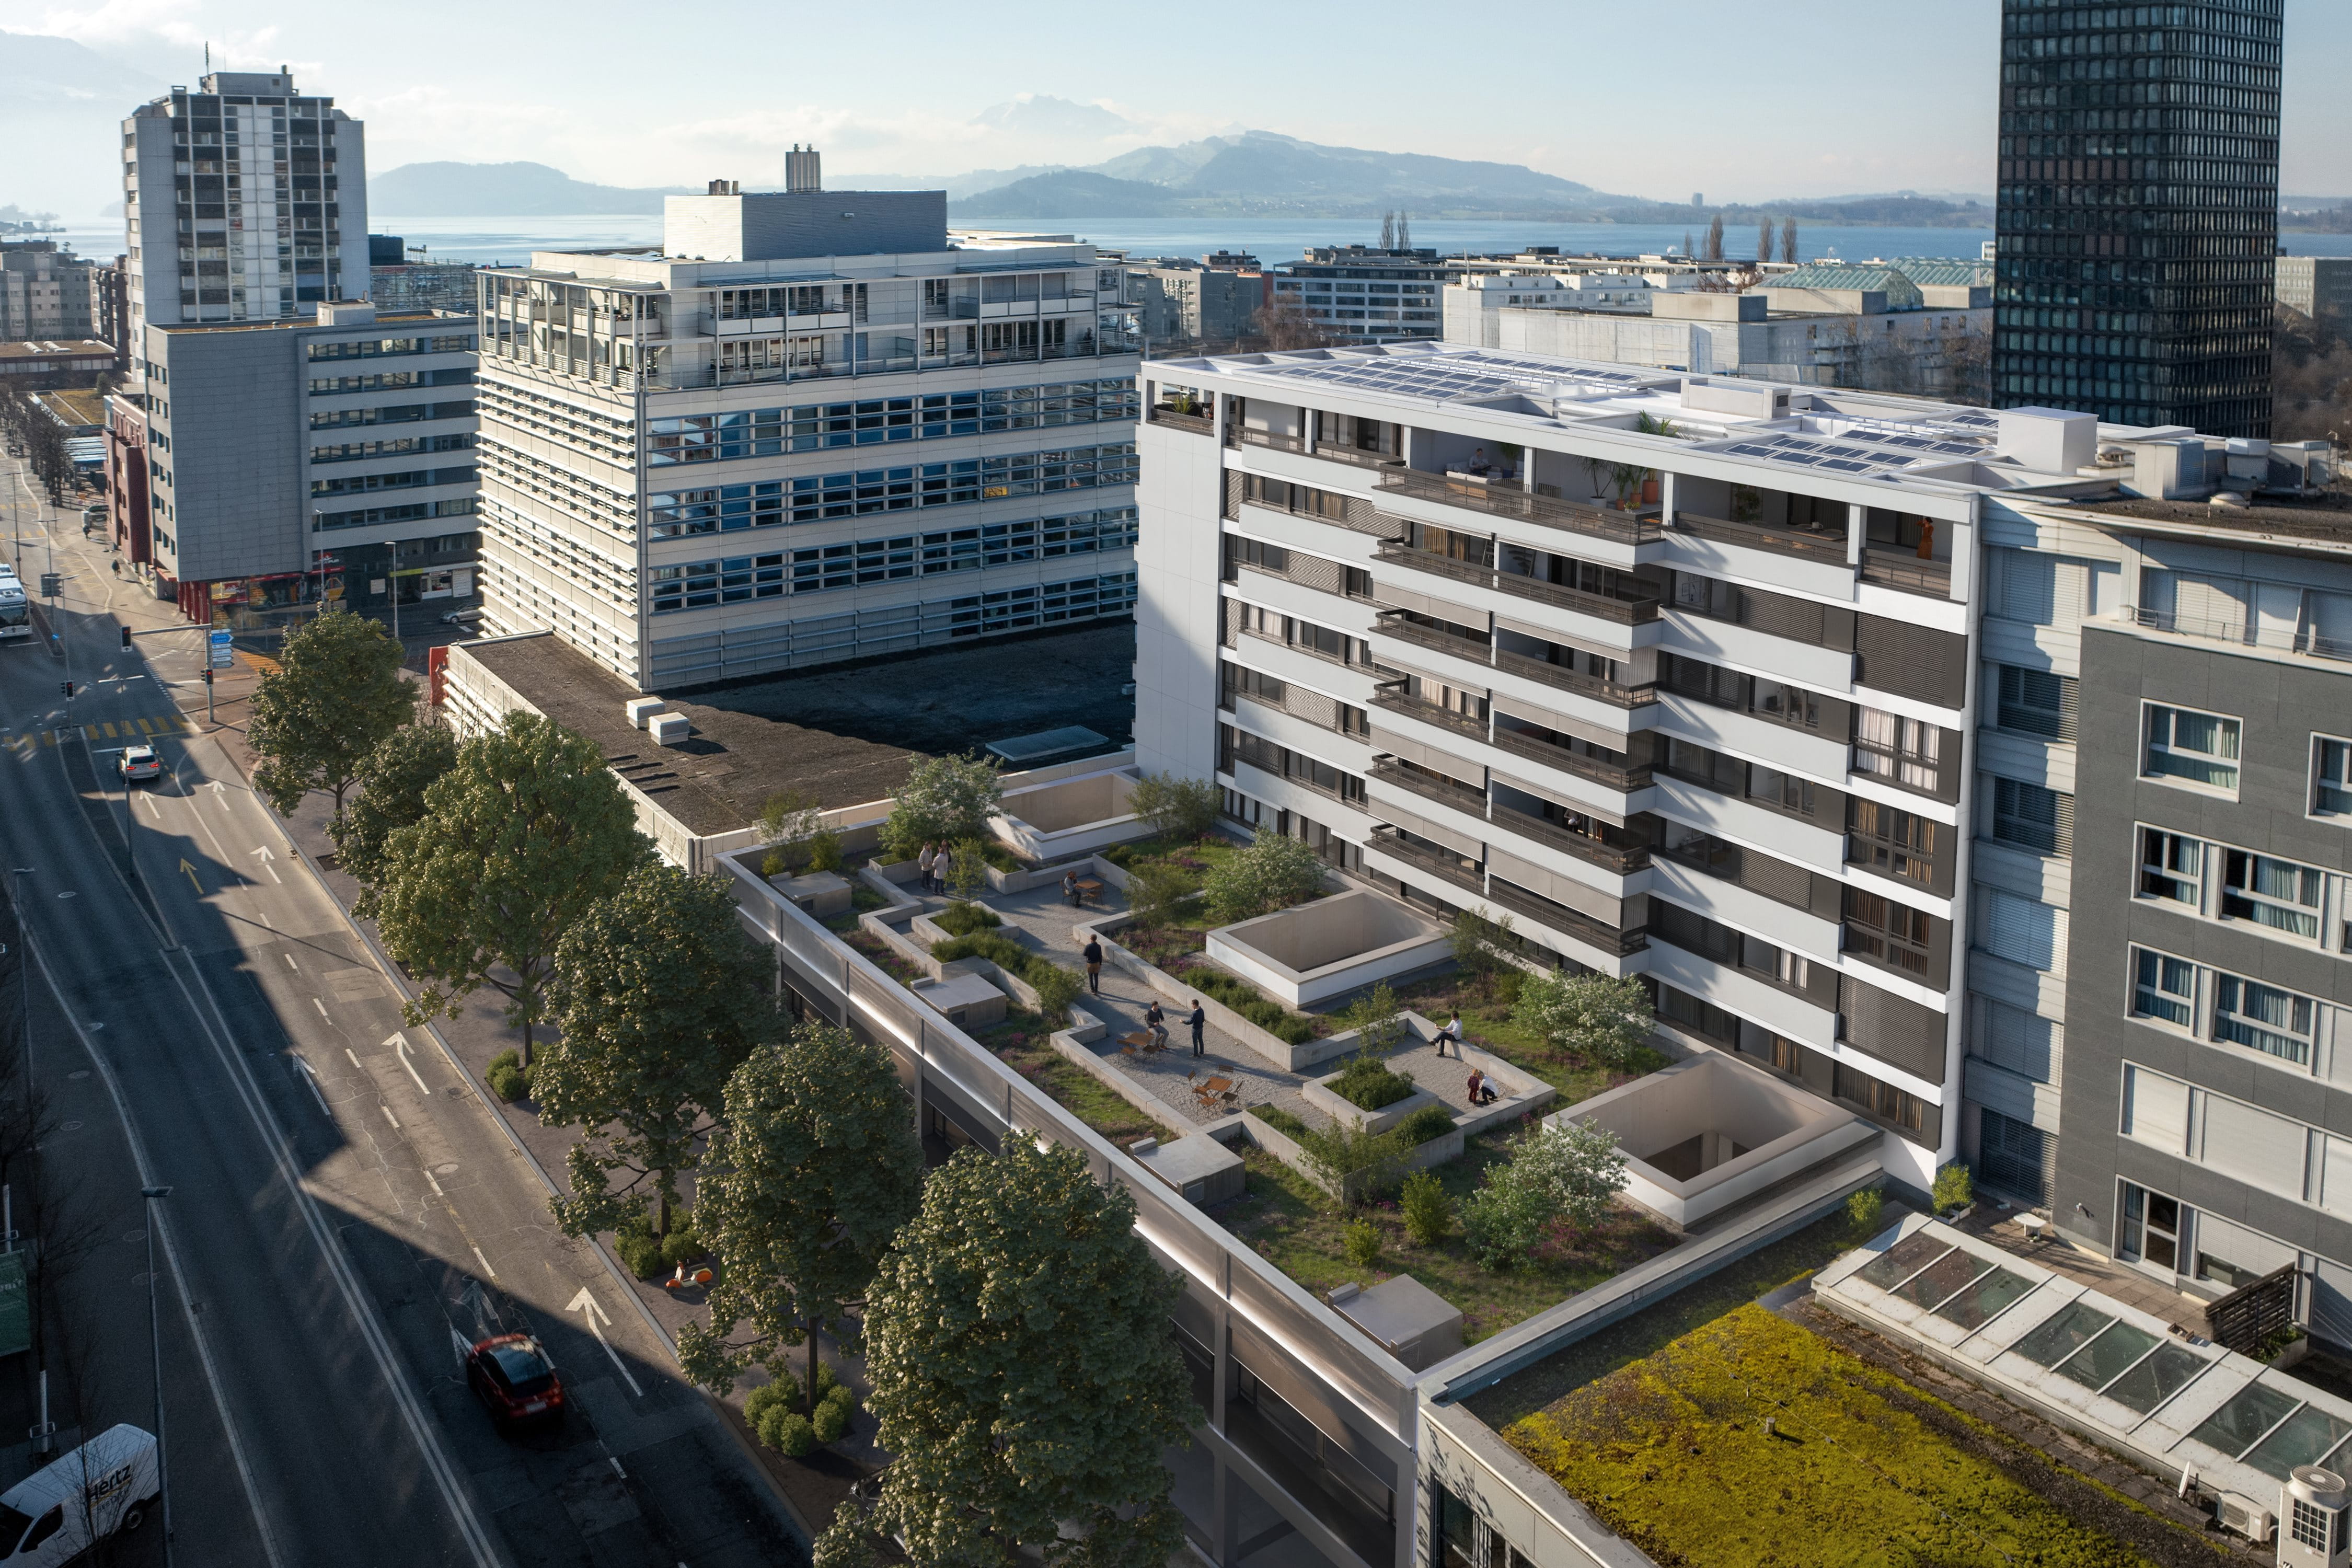
L’offre d’espaces de bureaux se raréfie: Seuls 5,3 pour cent des surfaces font encore l’objet d’un appel d’offres, et ce chiffre est nettement inférieur dans la plupart des grandes villes. L’un des moteurs de cette évolution est la reconversion: A Zurich et à Berne, plus de 2’500 logements ont été créés depuis 2015 dans d’anciens espaces de bureaux. Les loyers des bureaux ont augmenté de 1,6 pour cent par rapport à l’année précédente.
C’est la qualité qui fait la différence. Dans le segment haut de gamme, les loyers des bureaux ont augmenté d’environ 20 pour cent depuis 2020, et de 12 pour cent en valeur médiane. Rappelons que d’un point de vue réglementaire, l’immobilier commercial fait l’objet d’une attention nettement moindre que l’immobilier résidentiel.
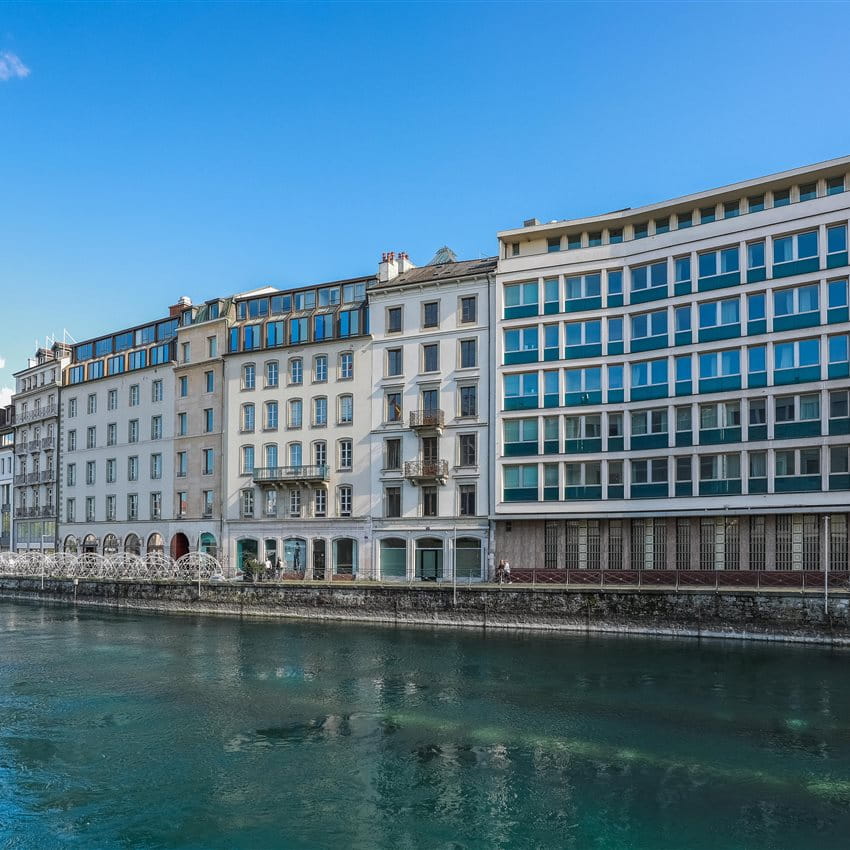
Dans le même temps, cette évolution varie considérablement d’une région à l’autre. Avec un taux d’offre de 2,7 pour cent, le marché des bureaux de Bâle est nettement plus tendu que celui de Genève (6,8 pour cent), et même au sein de Zurich, des écarts marqués se sont manifestés en 2025: Les surfaces commerciales ont enregistré un rendement global de 5,0 pour cent, contre 4,1 pour cent pour les surfaces de bureaux. Toutes les activités commerciales ne se valent donc pas: Leur emplacement et leur utilisation déterminent le résultat.
Deux leviers: allocation et mise en œuvre
De nombreux portefeuilles sont composés en très grande partie de biens immobiliers résidentiels. Si l’on souhaite mieux équilibrer les opportunités et les risques, il convient d’envisager une diversification plus large, par exemple en augmentant la part de l’immobilier commercial. C’est le premier levier.
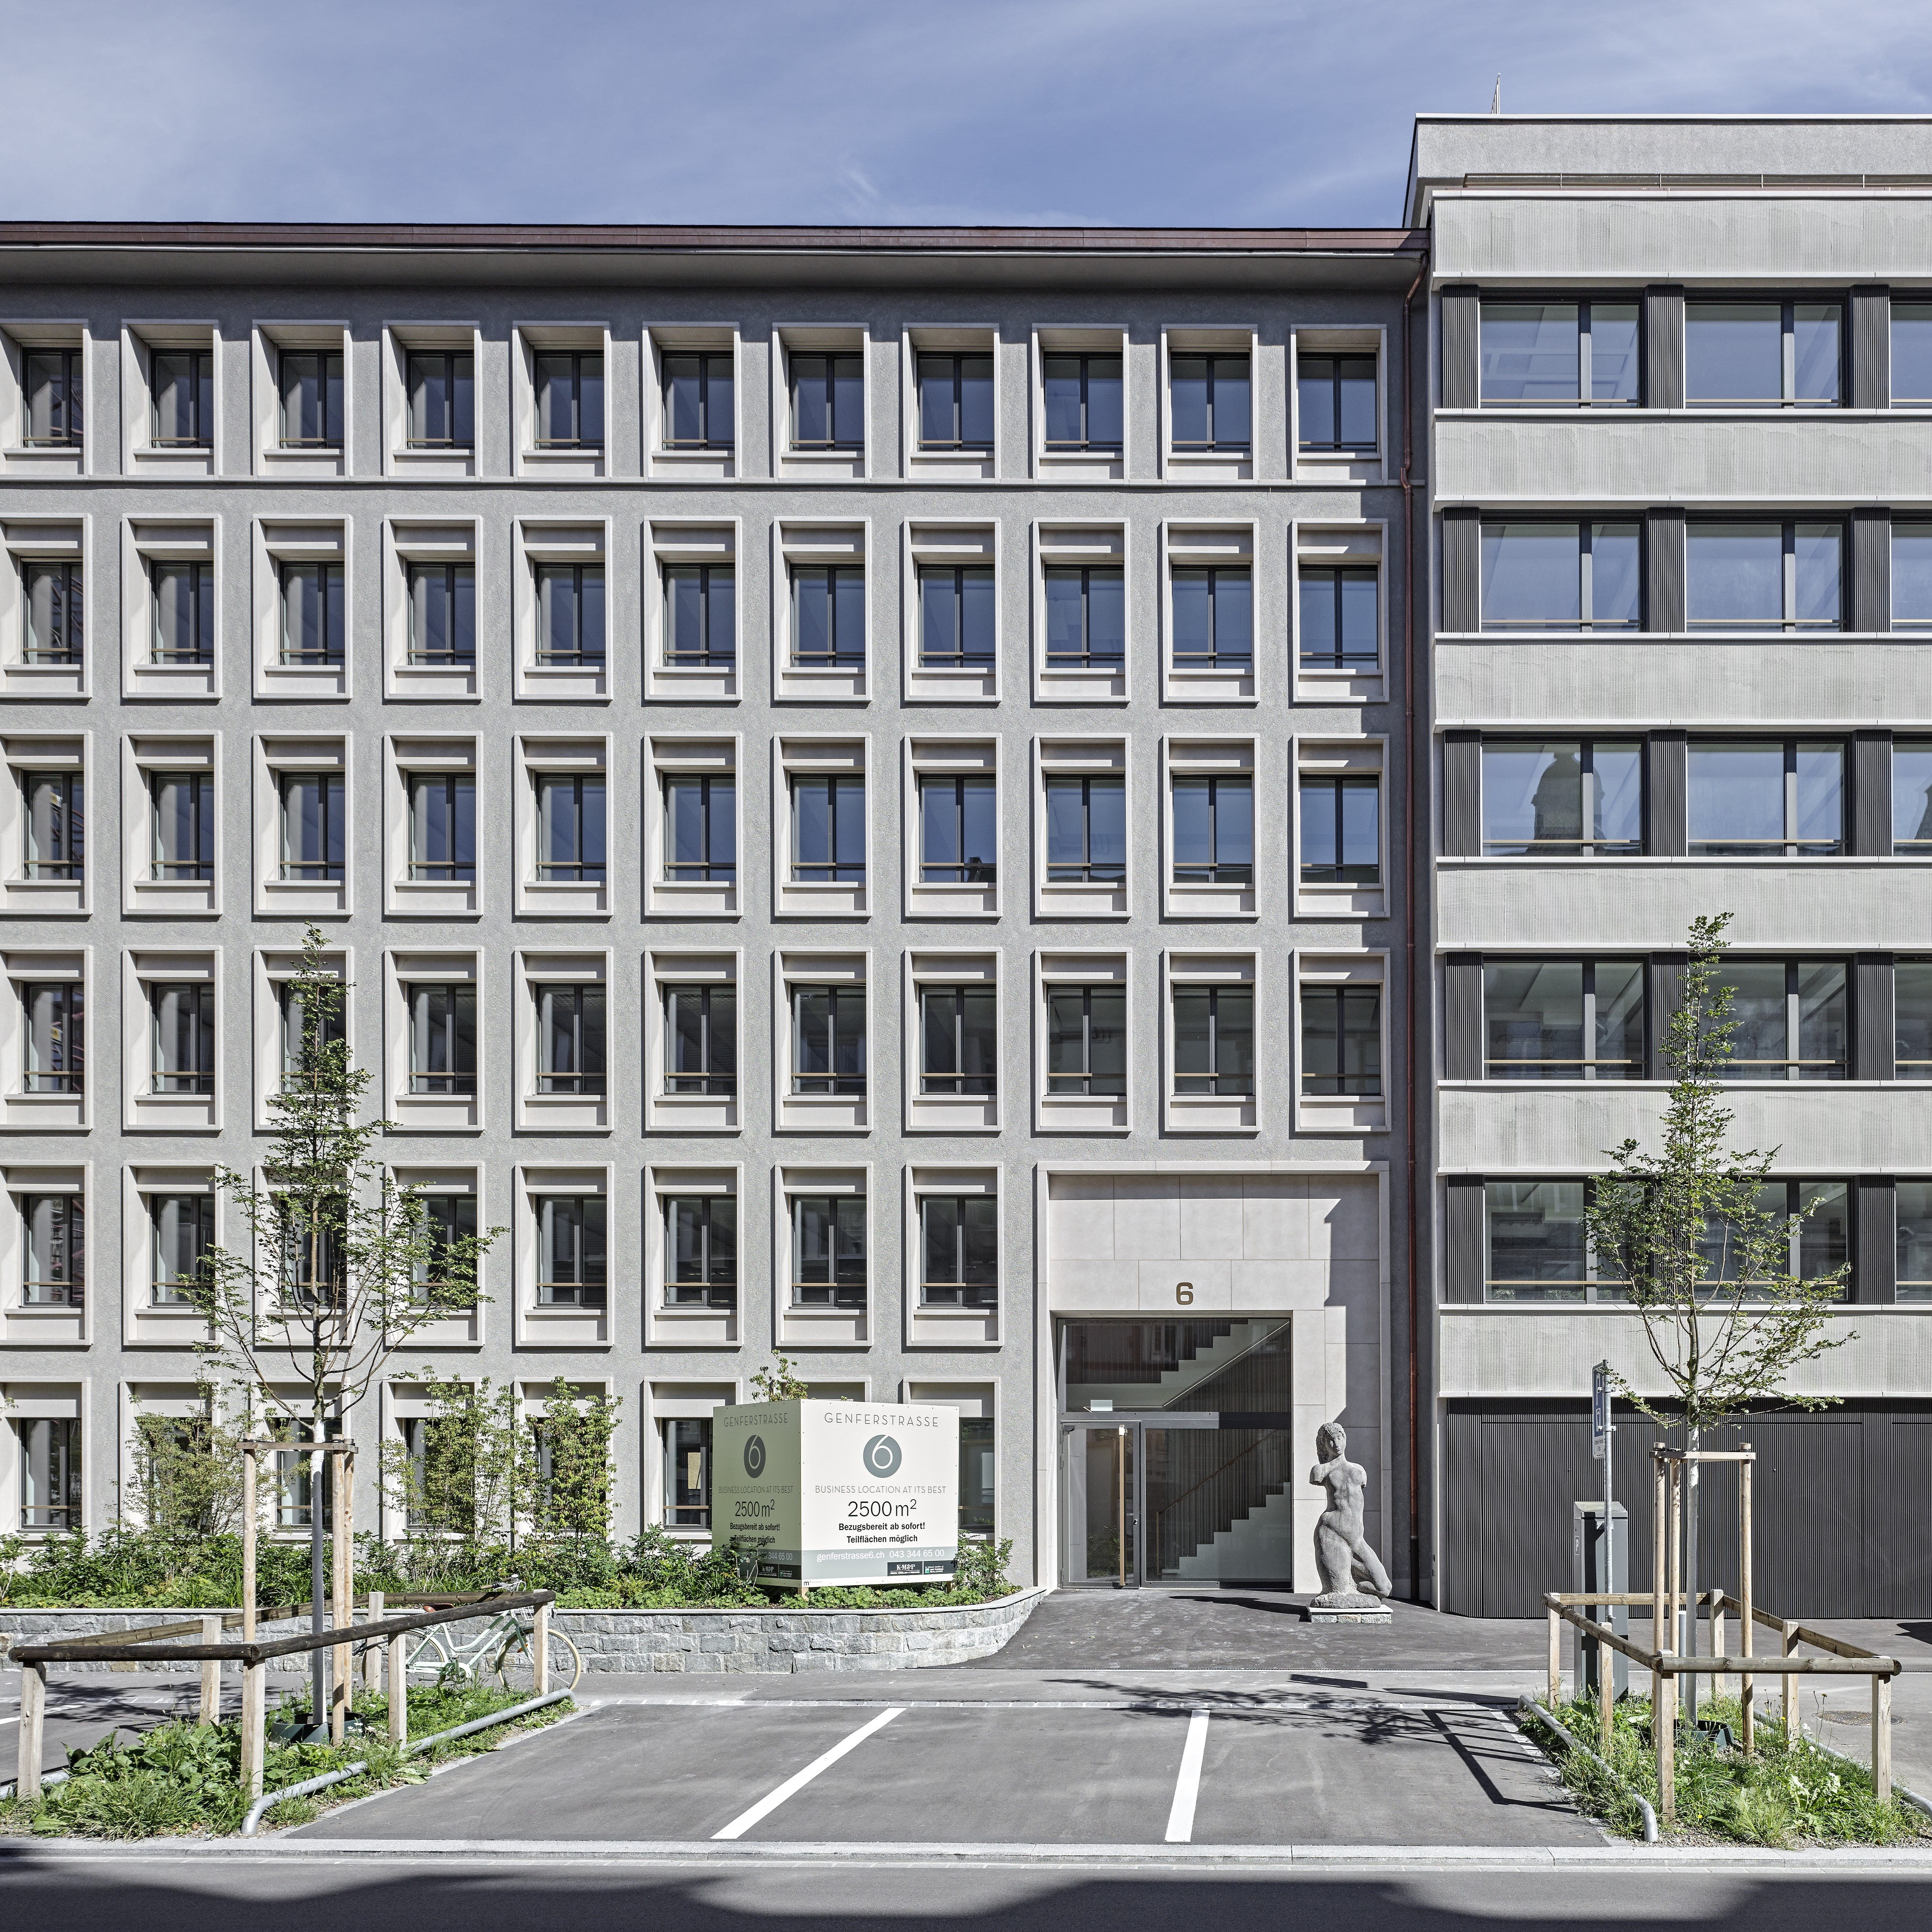
Le deuxième réside dans la mise en œuvre. Un emplacement de choix reste important, mais ne suffit pas à lui seul à créer une plus-value à long terme. A nos yeux, la gestion active des actifs est aujourd’hui le facteur clé de succès: définir une stratégie pour chaque bien immobilier, la remettre régulièrement en question et gérer de manière réfléchie les opportunités comme les risques. Cela pèse particulièrement lourd dans le cas des immeubles commerciaux, car les baux individuels, l’évolution des besoins des locataires et l’impact direct des logements vacants influencent davantage les résultats dans ce secteur que dans le segment résidentiel. C’est précisément là que réside l’un de nos atouts: Des projets de construction ciblés et adaptés au marché des utilisateurs permettent de valoriser le potentiel du parc immobilier existant. Dans le cadre de l’un de nos projets à Dietikon, nous avons agrandi le bien immobilier existant et avons soigneusement adapté les surfaces aux besoins des locataires – les baux avaient déjà été signés avant même le début des travaux.
Conclusion: Le rendement n’est pas le fruit du hasard, mais le résultat d’un choix
Le contexte reste favorable pour l’immobilier suisse: taux d’intérêt bas, économie stable, offre limitée. Mais le marché n’offre plus d’office ce surcroît de rendement. Il résulte de deux décisions délibérées: la composition d’un portefeuille et la rigueur avec laquelle il est géré. Les immeubles résidentiels restent un élément important d’un portefeuille immobilier institutionnel, mais la question du profil stratégique de rendement et de risque prendra à l’avenir une importance croissante. Concrètement, pour les caisses de pension, cela signifie qu’il ne faut pas considérer les immeubles commerciaux comme un simple complément, mais comme un élément à part entière de l’allocation d’actifs – offrant des rendements attractifs, une exposition réglementaire moindre et une valeur ajoutée qui peut être gérée de manière ciblée grâce à une gestion active. Le succès à long terme n’est pas le fruit du hasard, mais résulte de décisions claires et d’une mise en œuvre cohérente et rapide.