Schweizer Immobilien zwischen hoher Nachfrage und politischem Gegenwind – worauf sollten Pensionskassen jetzt achten?
Das Marktumfeld spricht für Immobilien
Die Schweizer Wirtschaft zeigt sich robust: Für 2026 wird ein BIP-Wachstum von 1,9 Prozent erwartet, für 2027 von 1,7 Prozent. Die Inflation liegt bei 0,6 Prozent, der Leitzins seit Juni 2025 bei 0,0 Prozent. Die zehnjährige Bundesobligation rentierte per Ende Q3 2026 bei rund 0,59 Prozent.
«Immobilien bleiben aus meiner Sicht eine sehr attraktive Anlageklasse. Wir sehen weiterhin eine hohe Nachfrage, stabile makroökonomische Rahmenbedingungen in der Schweiz und eine Renditedifferenz von rund 200 Basispunkten gegenüber der zehnjährigen Bundesobligation», so Gade Sylaj, Senior Product Manager Real Estate.
Wohnen: knapp, begehrt – und politisch exponiert
Der Mietwohnungsmarkt ist so angespannt wie seit zwanzig Jahren nicht. Im vierten Quartal 2025 waren schweizweit nur noch 97'800 Wohnungen ausgeschrieben – erstmals unter der Marke von 100'000.
Knappheit heisst aber nicht automatisch Mietwachstum. Die Angebotsmieten legten zwischen Ende 2024 und Ende 2025 nur noch um 1,3 Prozent zu – nach kumuliert 15 Prozent in den drei Jahren davor. Bei den Bestandesmieten wird für 2026 infolge der bereits erfolgten Referenzzinssatzsenkungen sogar ein Rückgang von 0,8 Prozent erwartet. Dazu kommt der politische Druck: Die im Juni 2026 zustande gekommene Mietpreisinitiative zielte direkt auf die Wohnungsmieten.
«Während die politischen Risiken im Wohnbereich häufig zu wenig Beachtung finden, werden die langfristigen Chancen gut gelegener und aktiv bewirtschafteter kommerzieller Immobilien aus meiner Sicht noch immer unterschätzt. Für Pensionskassen heisst das: Wer die Allokation ausgewogen diversifizieren will, sollte Geschäftsliegenschaften bewusst einplanen.» so Renato Piffaretti, Head Real Estate.
Geschäft: ein unterschätztes Potential
Bei Büroflächen verknappt sich das Angebot: Nur noch 5,3 Prozent der Flächen sind ausgeschrieben, in den meisten Grossstädten deutlich weniger. Ein Treiber ist die Umnutzung – in Zürich und Bern entstanden seit 2015 über 2'500 Wohnungen zulasten ehemaliger Büroflächen. Die Büromieten zogen im Jahresvergleich um 1,6 Prozent an.
Entscheidend ist die Qualität. Im obersten Marktsegment stiegen die Büromieten seit 2020 um rund 20 Prozent, im Median um 12 Prozent. Und: Geschäftsliegenschaften stehen regulatorisch deutlich weniger im Fokus als Wohnimmobilien.
Zugleich fällt die Entwicklung regional sehr unterschiedlich aus. Der Basler Büromarkt ist mit einer Angebotsziffer von 2,7 Prozent deutlich knapper versorgt als Genf mit 6,8 Prozent, und selbst innerhalb von Zürich zeigten sich 2025 klare Abstände: Verkaufsflächen erreichten 5,0 Prozent Gesamtrendite, Büroflächen 4,1 Prozent. Gewerbe ist also nicht gleich Gewerbe – Standort und Nutzung prägen das Ergebnis.
Zwei Hebel: Allokation und Umsetzung
Viele Portfolios bestehen zu einem sehr hohen Anteil aus Wohnimmobilien. Wer Chancen und Risiken ausgewogener gestalten will, sollte eine breitere Diversifikation prüfen – etwa über einen höheren Gewerbeanteil. Das ist der erste Hebel.
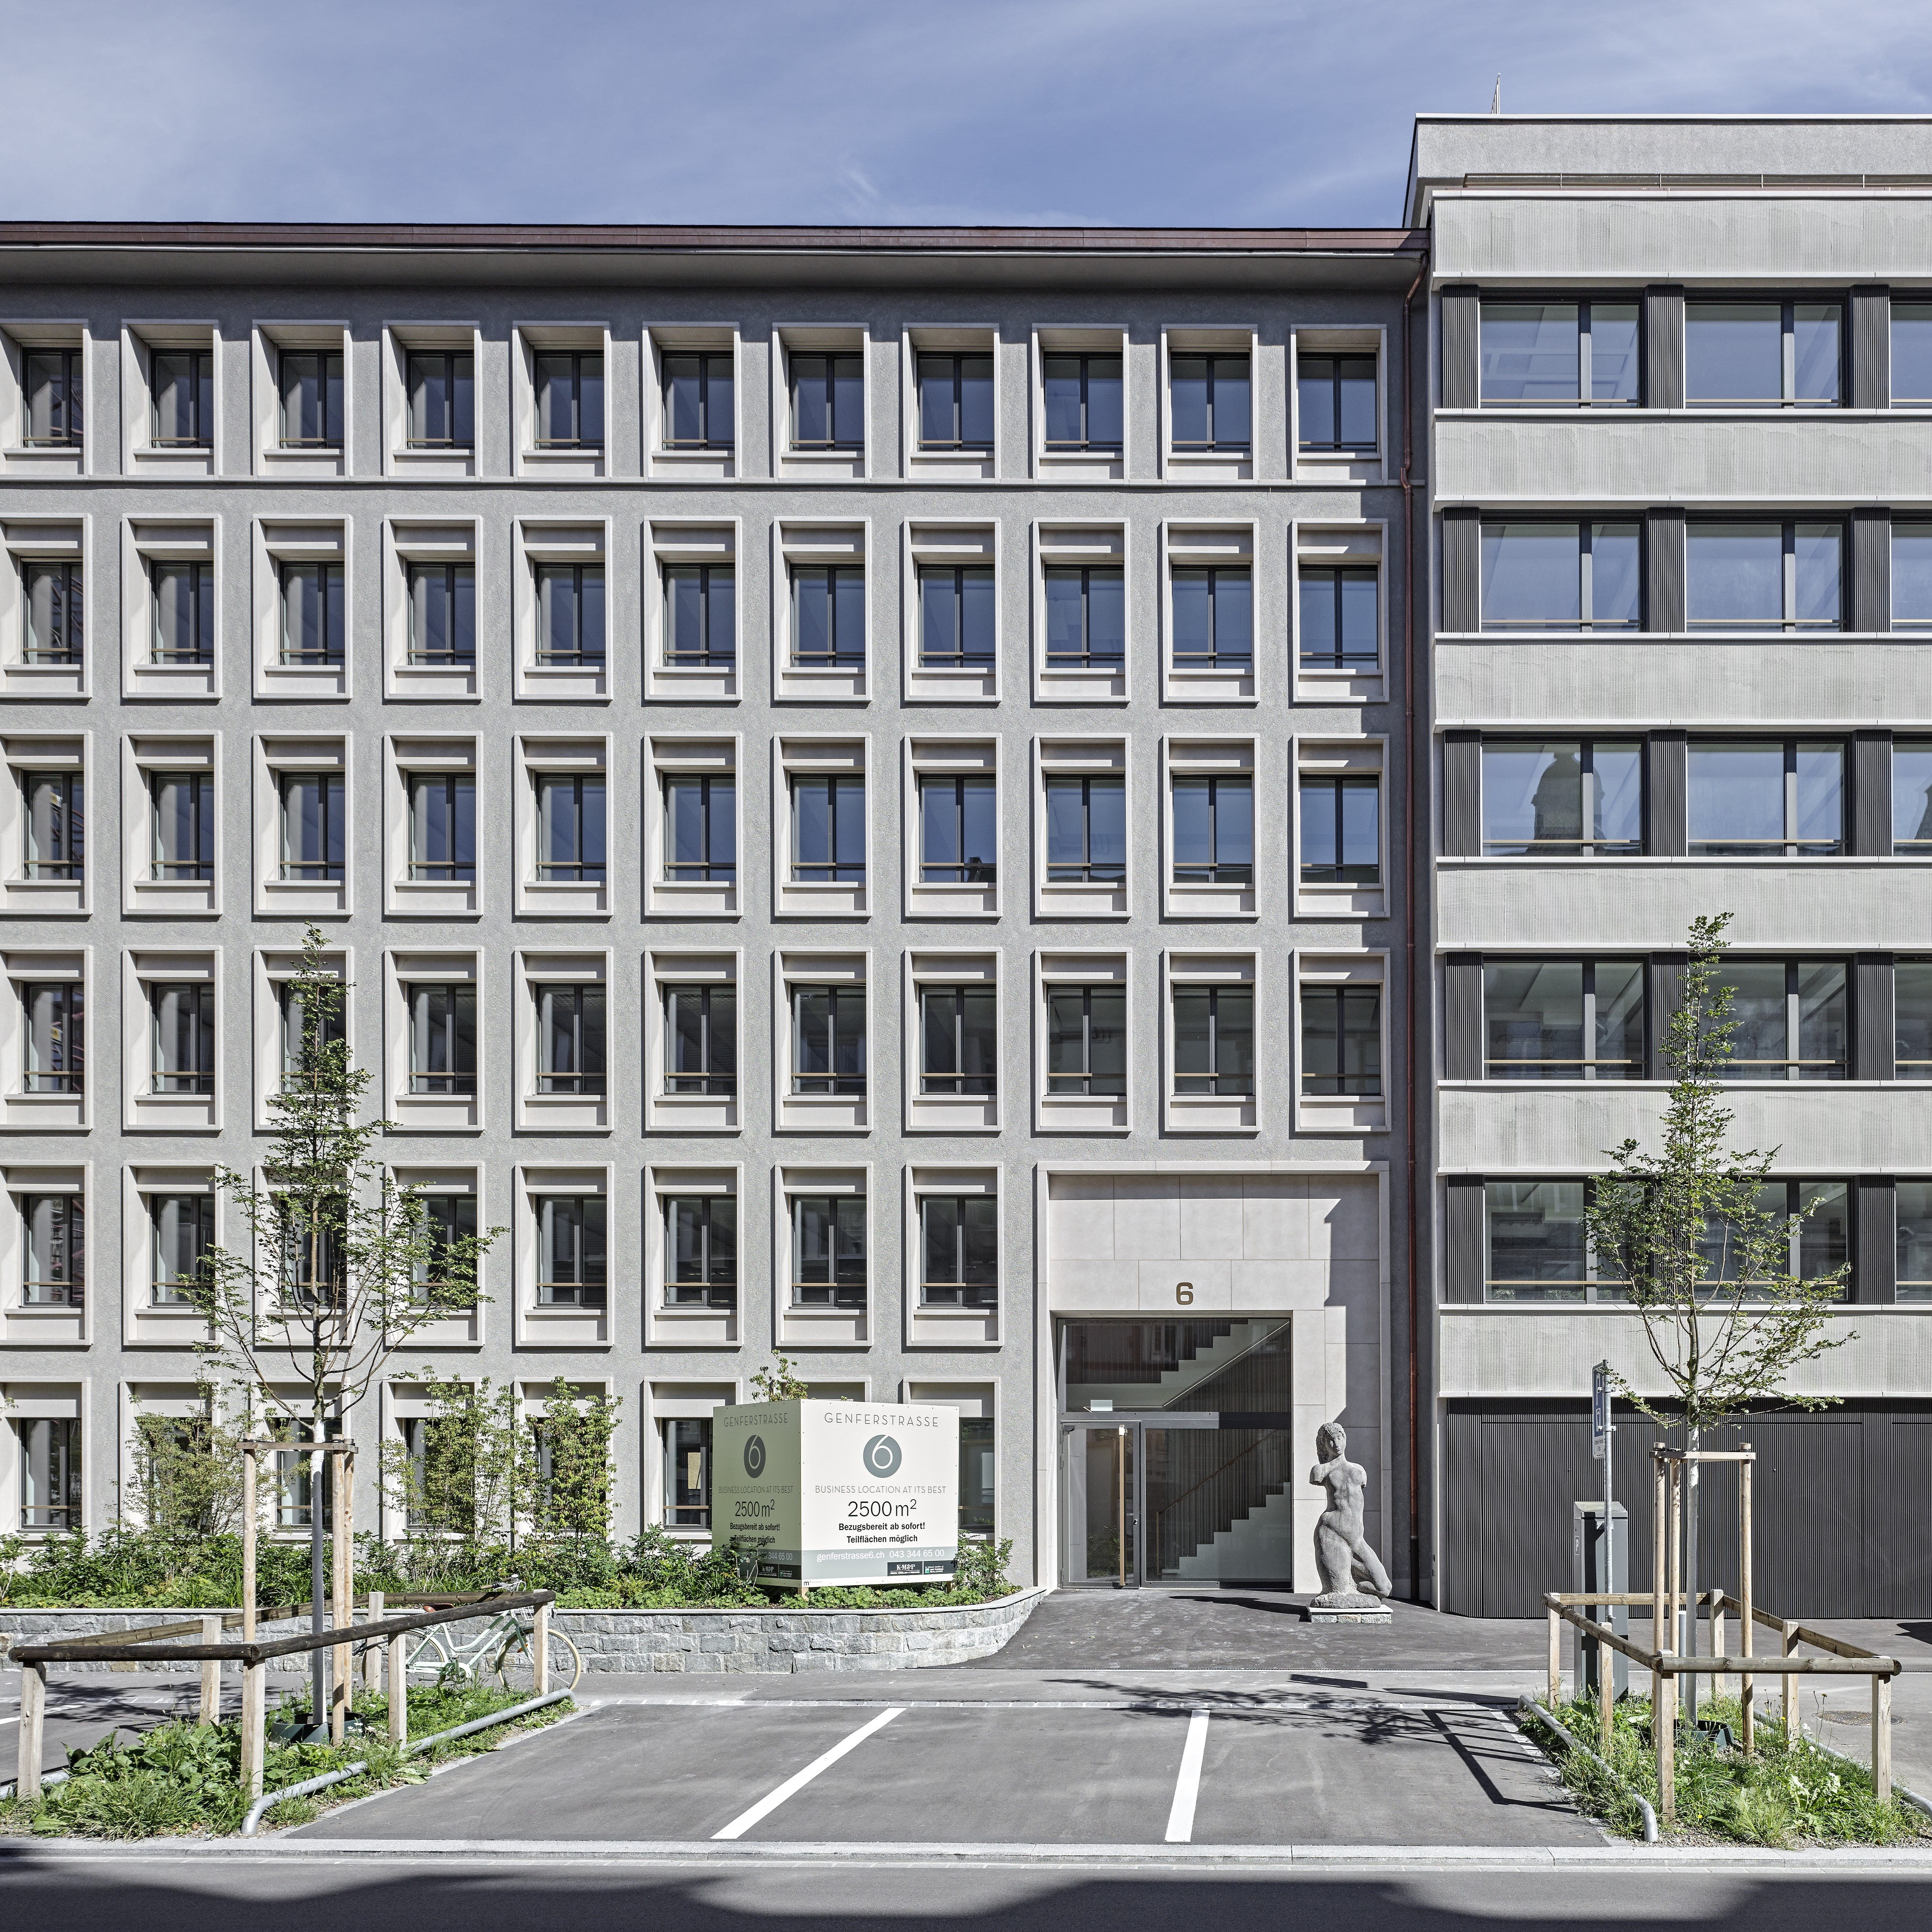
Der zweite liegt in der Umsetzung. Eine gute Lage bleibt wichtig, schafft allein aber noch keinen langfristigen Mehrwert. Aus unserer Sicht ist aktives Asset Management heute der entscheidende Erfolgsfaktor: für jede Liegenschaft eine Strategie ableiten, diese regelmässig hinterfragen und Chancen wie Risiken bewusst steuern. Bei Geschäftsliegenschaften wiegt das besonders schwer, denn individuelle Mietverträge, wechselnde Nutzerbedürfnisse und die direkte Wirkung von Leerständen entscheiden hier stärker über das Ergebnis als im Wohnsegment. Genau darin liegt eine unserer Stärken: Mit gezielten, am Nutzermarkt ausgerichteten Bauprojekten lässt sich Potenzial im Bestand heben. Bei einem unserer Projekte in Dietikon haben wir die bestehende Liegenschaft erweitert und die Flächen konsequent auf die Bedürfnisse der Mieter zugeschnitten – die Mietverträge waren noch vor Baubeginn abgeschlossen.
Fazit: Rendite ist kein Zufall, sondern eine Entscheidung
Das Umfeld für Schweizer Immobilien bleibt attraktiv: tiefe Zinsen, stabile Wirtschaft, knappes Angebot. Den Renditevorsprung liefert der Markt aber nicht mehr von allein. Er entsteht durch zwei bewusste Entscheidungen: wie ein Portfolio zusammengesetzt ist und wie konsequent es verwaltet wird. Wohnliegenschaften bleiben ein wichtiger Baustein in einem institutionellen Immobilienportfolio, jedoch drängt die Frage nach dem strategischen Rendite-Risikoprofil in Zukunft stärker in den Vordergrund. Für Pensionskassen heisst das konkret, Geschäftsliegenschaften nicht als Beimischung zu verstehen, sondern als eigenständigen Baustein der Asset Allokation – mit attraktiven Renditen, geringerer regulatorischer Exponierung und einem Wertbeitrag, der sich durch aktives Management gezielt steuern lässt. Langfristiger Erfolg entsteht nicht zufällig, sondern ist das Ergebnis klarer Entscheidungen und konsequenter, zeitnaher Umsetzung.